Взыскание задолженности
Долги по этапам: напоминание, претензия, суд, исполнение.
Взыскание, претензии, суды и проверки - в одном контуре
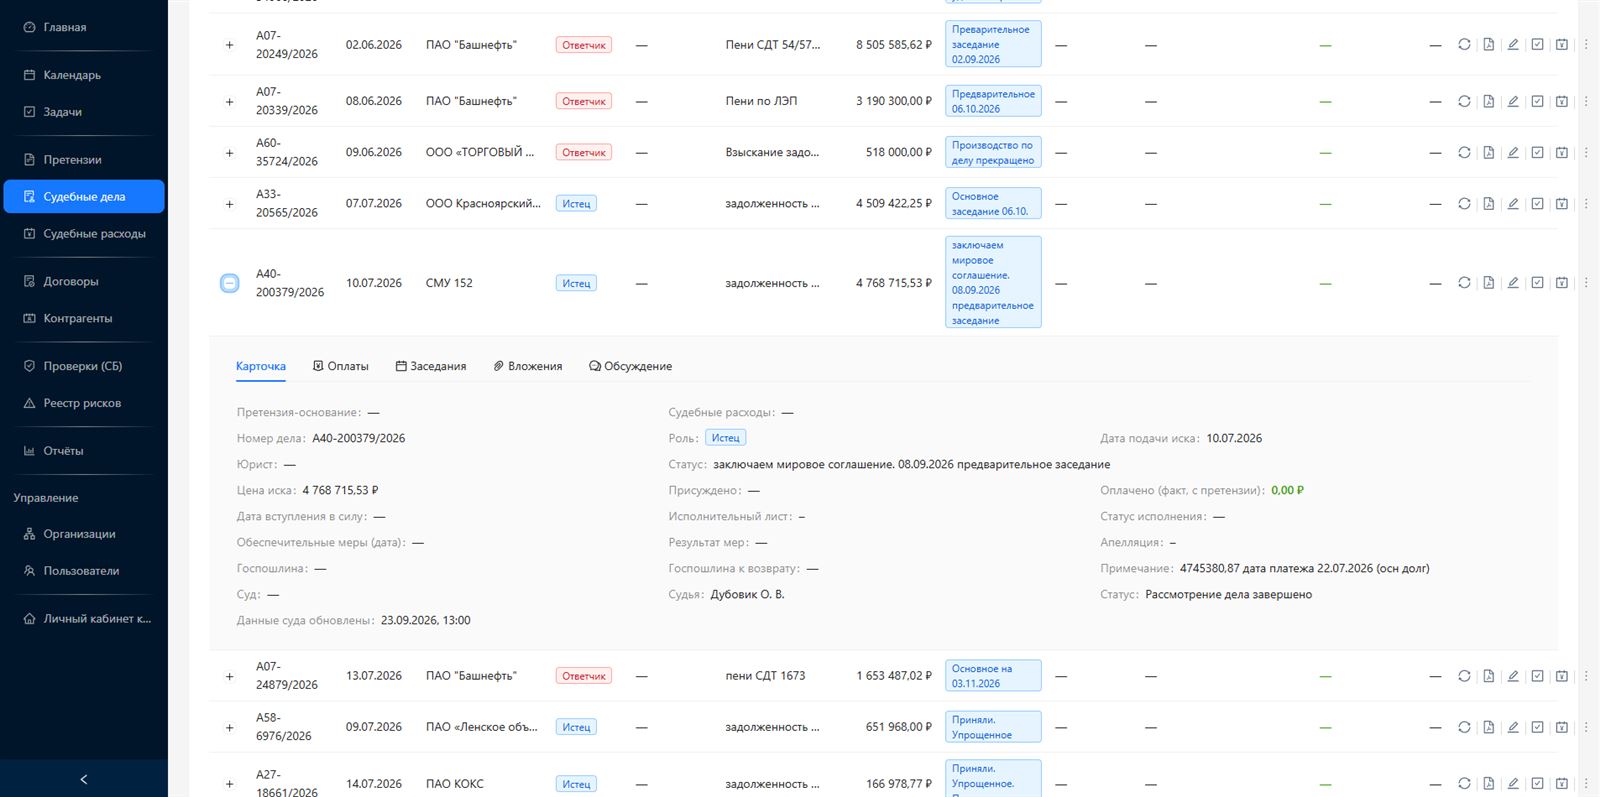
Юрист финансовой компании ведёт взыскание задолженности, кредитные споры, претензии и проверки заёмщиков. AVCRM держит эту работу в одном контуре: у каждого долга свой этап, у претензии - срок ответа, у судебного дела - заседания и сумма, у заёмщика - проверка и история.
Взыскание - это поток: каждый долг проходит этапы - напоминание, претензия, суд, исполнительное производство. Без системы эти этапы теряются: не видно, какой долг на претензии, какой в суде, какой передан исполнителям. Пропущенный срок превращает взыскиваемый долг в безнадёжный.
В AVCRM реестр взыскания ведёт каждый долг со статусом, суммой и следующими действиями. Сроки и заседания попадают в календарь, уведомления напоминают о крайних датах. Руководитель видит портфель целиком - по продуктам, заёмщикам и этапам взыскания. Ни один этап не пропадает из виду, даже когда портфель измеряется сотнями долгов.
Долги по этапам: напоминание, претензия, суд, исполнение.
Требования к заёмщикам, заседания и суммы исков.
Кредитные договоры с условиями и этапами.
Запросы в службу безопасности и заключения по риску.
Взыскание ведёт команда: специалист напоминает о платеже, юрист готовит претензии и иски, руководитель согласует суммы и решения по портфелю. AVCRM хранит роли и права доступа: кто меняет статус долга, кто вносит документы, кто видит только сводку. Внутренние заметки не смешиваются с материалами дела.
Назначение ответственного по долгу ставится одной задачей со сроком. При отпуске или ротации права передаются за минуты, а история действий по каждому заёмщику сохраняется. Портфель продолжает двигаться без остановки, и контрольные даты остаются на месте. Ответственный всегда видит, что от него ждут по конкретному долгу.
Заёмщик просрочил платёж. Компания проходит стандартную лестницу взыскания: напоминание, претензия с расчётом, судебный иск, исполнительное производство. На каждом этапе важны документы и сроки: расчёт задолженности, переписка, обеспечительные меры, исполнительный лист.
В AVCRM долг ведётся как объект со статусами: оплачен, в работе, претензия направлена, суд, исполнительное производство. Комплект документов прикрепляется к карточке, а связь с договором и заёмщиком держит историю в одном месте. Переходы между этапами не требуют переноса данных.
По каждому долгу карточка хранит свою историю: расчёты, претензии, судебные решения. Реестр показывает портфель взыскания - где долг застрял, где месяцы без движения, какие суммы в суде. Так юрист финансовой компании управляет не отдельными делами, а всем портфелем.
У каждого долга свои даты: срок напоминания, срок претензии, заседание, срок действия обеспечительных мер, срок передачи исполнительного листа. В AVCRM все эти даты на контроле: календарь собирает ближайшие события, уведомления предупреждают ответственного заранее.
Юрист видит портфель по ближайшим действиям: какие долги переходят на претензию, какие в суде, какие требуют продления мер. Порядок работы строится по списку приоритетов, а не по последнему звонку, и ни одна контрольная дата не теряется.
Для финансовой компании комплаенс - не формальность: правильная проверка заёмщика до договора снижает риск невозврата. В AVCRM проверка начинается из карточки контрагента: запрос в службу безопасности, статус, уровень риска и заключение с рекомендацией по условиям кредита.
История проверок и платежей по заёмщику остаётся в его карточке. При повторных обращениях кредитный комитет видит накопленные данные, а не только запрос. Заключение службы безопасности учитывается при решении о сумме, обеспечении и ставке. Банкротственные процедуры по контрагентам ведутся отдельными карточками.
Типовые шаги взыскания превращаются в задачи: направить напоминание, подготовить расчёт задолженности, подать иск, передать лист приставам. Каждая задача получает ответственного и срок, а исполнитель видит её в списке личных дел.
Руководитель следит за загрузкой и сроками: у кого сколько дел, какие этапы поджимают, где движение встало. Передача долга между сотрудниками не теряет историю, и ни один этап не зависает из-за отпусков или загруженности.
Часть долгов уходит в банкротство заёмщика или контрагента. Компания включается в реестр требований, участвует в собраниях кредиторов и следит за процедурой. В AVCRM такие дела ведутся как судебные и процессные карточки с заседаниями, документами и суммами требований.
Обеспечительные меры - арест имущества, запрет на действия - фиксируются в карточке дела со сроками действия. Юрист видит, когда меру нужно продлевать, и не пропускает контрольные даты. Всё это работает в общих механизмах сроков и уведомлений системы.
Когда претензия не приносит оплаты, юрист готовит иск. В AVCRM карточка судебного дела хранит стороны, предмет иска, сумму требований с процентами и неустойкой, заседания и решения. Расчёт задолженности и переписка уже прикреплены из карточки долга, поэтому иск собирается без повторного поиска документов. Позиция опирается на расчёт и переписку, а не на восстановление событий по памяти.
Заседания попадают в календарь со сроками, а статусы обновляются от подачи иска до получения исполнительного листа. Нагрузка по спорам распределяется между юристами заранее, и руководитель видит график ближайших процессов по всему портфелю.
После суда начинается исполнительное производство: передача листа приставам, розыск имущества, реализация, списание со счетов. В AVCRM этот этап ведётся в карточке дела: статус, пристав, сроки, суммы поступлений и остаток долга.
Юрист видит, какие производства затянулись, и принимает меры: повторный запрос приставу, розыск должника, заявление о банкротстве. Порядок взыскания прослеживается до фактического поступления денег на счёт компании.


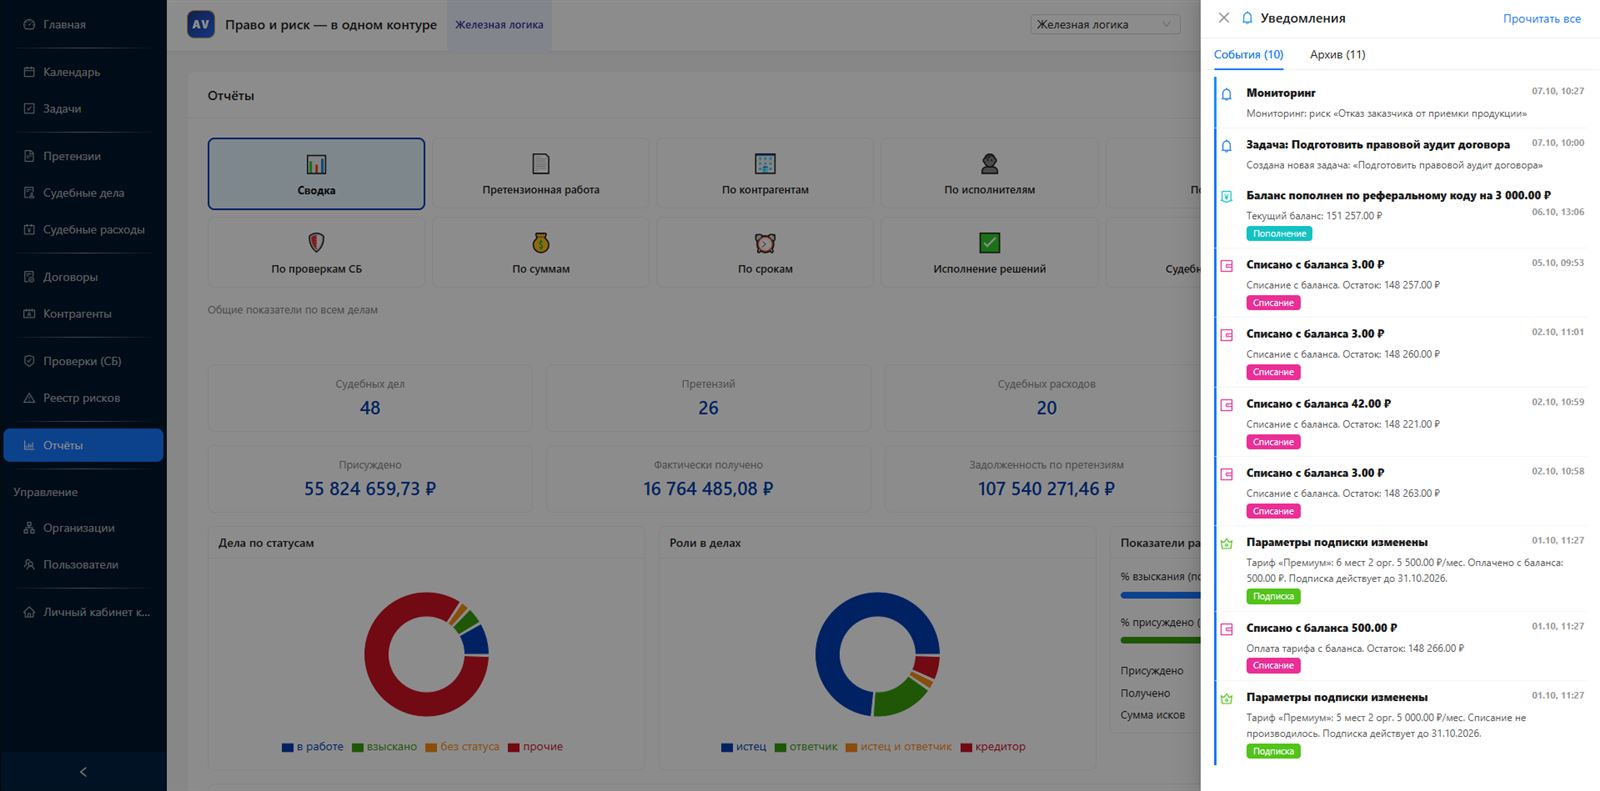
Ранние этапы решают исход взыскания: вовремя отправленное напоминание возвращает часть долгов без суда. AVCRM ставит первые действия по графику: звонок, письмо, напоминание по договору, каждое со сроком и статусом.
Портфель ранней просрочки виден отдельно: какие контакты подошли, какие долги ушли на претензию. Там, где контакт не сработал, включается юридическая цепочка - претензия, иск, исполнение, и долг не выпадает из работы. Руководитель видит конверсию ранних касаний и решает, где усиливать работу.
Кредитные договоры хранятся в реестре с условиями, процентами и обеспечением. При пересмотре ставки или графика юрист готовит дополнительное соглашение прямо в карточке договора, а история редакций сохраняется.
Реструктуризация долга фиксируется отдельно: новый график, отсрочка, частичное списание. Связь договора с долгом и делом держит цепочку - условия, просрочка, взыскание - в одном месте, и портфель остаётся прозрачным.
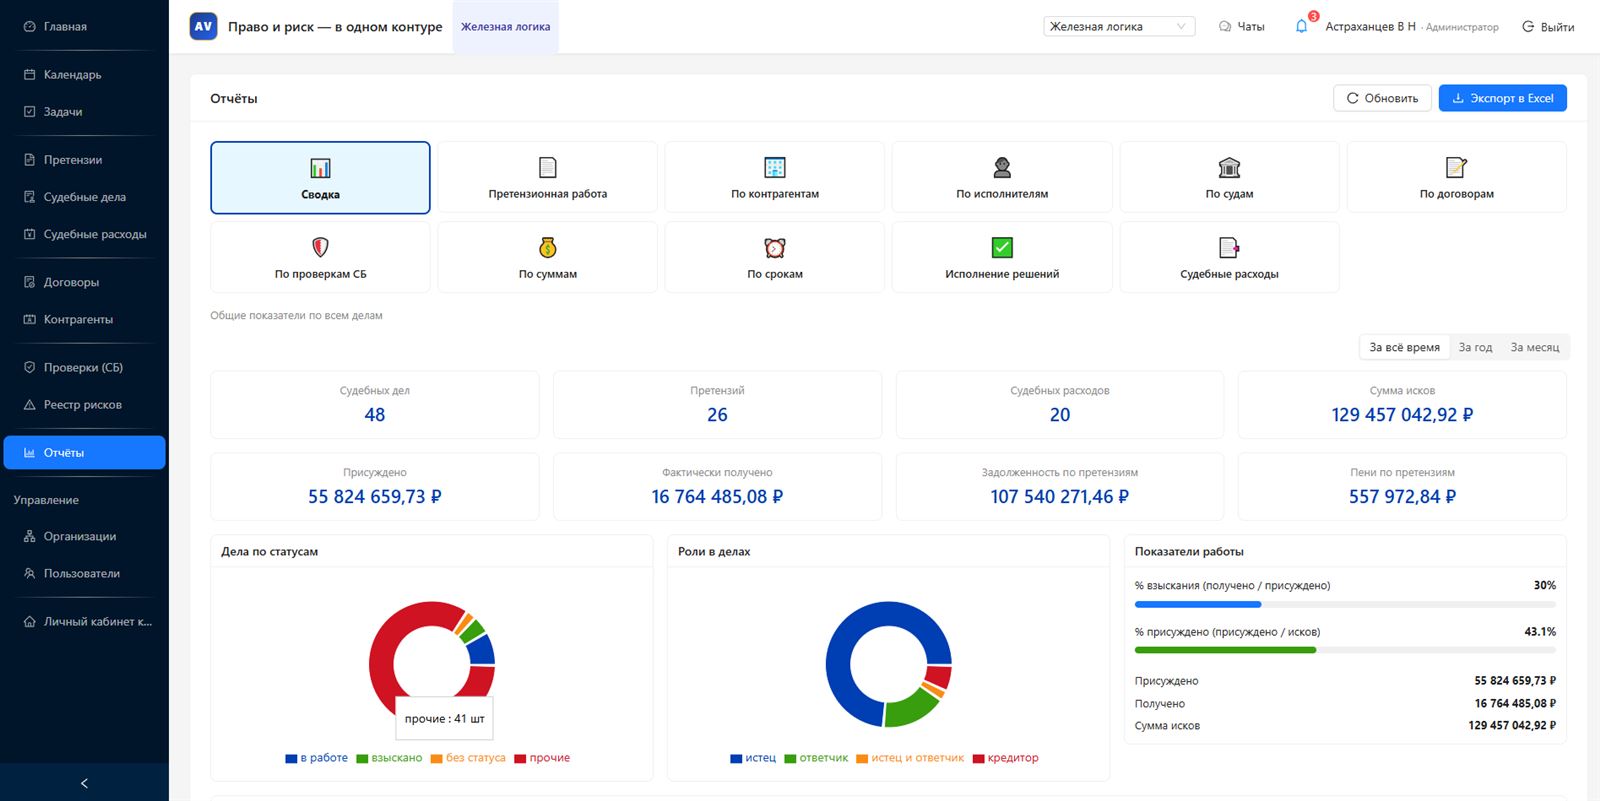
Финансовой компании нужны цифры о портфеле: сколько на претензии, сколько в суде, сколько в исполнительном производстве, какие суммы и по каким продуктам. AVCRM считает такие сводки автоматически - по реестрам за любой период, с выгрузкой в Excel для отчётности кредитному комитету.
Аналитика по делам показывает процент взыскания и скорость движения долгов. Так руководство видит, какие этапы взыскания тормозят, и юристы обосновывают необходимость дополнительных мер или пересмотра процедур.
| Направление | Что ведётся | Где хранится |
|---|---|---|
| Взыскание | Долги по этапам и суммам | Реестр взыскания |
| Суды | Иски о взыскании и банкротство | Карточки дел |
| Договоры | Кредитные соглашения и займы | Реестр договоров |
| Проверки | Заёмщики и контрагенты | Карточки контрагентов |
| Комплаенс | Уровень риска и заключения | Карточки проверок |
Начать удобно с реестра действующих заёмщиков и открытых долгов: контрагенты и договоры переносятся из таблиц, взыскание ставится на контроль по этапам. Пробный период - 14 дней без карты - позволяет освоить разделы на реальном портфеле, дальше тариф «Старт»: 1 900 ₽ в месяц за пространство и одного сотрудника, дополнительное место - 700 ₽ в месяц.
Система наполняется по мере работы: зарегистрирован долг, направлена претензия, заведено судебное дело, назначена проверка нового заёмщика. Через неделю портфель взыскания отражает реальную картину, и этапы больше не теряются.
Долг ведётся по этапам: напоминание, претензия, суд, исполнительное производство. Каждый этап со статусом, суммой и сроком в реестре взыскания. Сроки этапов и заседания фиксируются в календаре, уведомления предупреждают о крайних датах.
Да - проверка начинается из карточки контрагента: запрос в службу безопасности, статус, уровень риска и заключение с рекомендацией по условиям.
Да - процедуры банкротства ведутся как карточки дел с заседаниями, суммами требований и документами, а обеспечительные меры контролируются по срокам. Реестр требований и стадии процедуры фиксируются в карточке.
Сводки по долгам, этапам, суммам и продуктам за любой период с выгрузкой в Excel, плюс аналитика по делам с процентом взыскания.
Тариф «Старт» - 1 900 ₽ в месяц за рабочее пространство и одного сотрудника, дополнительное место - 700 ₽ в месяц. Пробный период - 14 дней без карты.
14 дней бесплатного доступа: заведите заёмщиков, долги и проверки.